2027年3月期から、いよいよプライム市場上場企業で、時価総額3兆円以上の企業を皮切りに、SSBJ基準に基づくサステナビリティ情報の開示が順次義務化されます。このうち気候関連開示基準では、Scope1・2・3の温室効果ガス排出量の開示が求められます。特にScope3は、自社の事業活動だけでなく、原材料の調達から製品の使用・廃棄まで、サプライチェーン全体から生じる間接的な排出量を対象とします。その算定には、取引先であるサプライヤーの排出量データが必要となる場合もあり、大企業の開示対応がサプライチェーン全体に波及することが予想されます。では、SSBJによって何が変わるのでしょうか。そして、大企業の対応が進むなかで、中小・中堅企業には何が求められるのでしょうか。今回は、SSBJ基準のポイントと、その影響がサプライチェーンを通じて中小・中堅企業にどう及ぶのかを見ていきます。
目次
1. 制度の現状――SSBJ で何が変わるのか
1)SSBJ基準とは
SSBJ基準とは、SSBJ(サステナビリティ基準委員会)が策定し、2025年3月に公表した日本初のサステナビリティ開示基準です。2023年に国際サステナビリティ基準審議会(ISSB)が公表した国際基準との整合性を重視してつくられています。
SSBJ基準は、開示の基本ルールを決める「適用基準」とテーマ別のルールを決める「一般基準」「気候基準」の3種類で構成されています。
このうち「気候関連開示基準」では、企業の温室効果ガス(GHG)排出量について、Scope1、Scope2に加え、サプライチェーンなどからの間接的な排出を示すScope3も開示対象となっています。
2)対象企業と適用時期
金融庁は2026年2月、SSBJ基準に基づくサステナビリティ情報の開示を義務づけるため、制度整備を行いました。対象は東京証券取引所プライム市場の上場企業で、平均時価総額1兆円以上の企業から段階的に適用が始まります。さらに、2029年3月期からは平均時価総額5,000億円以上1兆円未満の企業にも適用を開始する方針が示されています。
適用時期は、一斉に始まるのではなく、3月決算企業の場合、2027年3月期から平均時価総額3兆円以上、2028年3月期から1兆円以上3兆円未満、2029年3月期から5,000億円以上1兆円未満の企業へと拡大する予定です。
適用時期のスケジュール
| 適用開始時期(3月決算企業) | 適用対象となる平均時価総額 |
|---|---|
| 2027年3月期 | 3兆円以上 |
| 2028年3月期 | 1兆円以上3兆円未満 |
| 2029年3月期 | 5000億円以上1兆円未満 |
3)2026年改正内容
SSBJ基準は2026年3月に改正されました。ただし、これはScope3の開示義務を新たに導入したものではなく、国際基準であるISSBの改正を踏まえ、GHG排出量の測定・開示方法などを見直したものです。改正基準は原則として2027年以後開始する有価証券報告書の年次報告期間から適用されます。
また2026年6月には、温対法に基づく「温室効果ガス排出量算定・報告・公表制度(SHK制度)」で算定した排出量を、SSBJの気候関連開示基準に利用する場合の実務対応基準も公表されました。これにより、企業が既存の法定報告制度で算定しているGHG排出量を、SSBJに基づく開示に利用する場合の取り扱いが明確化されました。
2. Scope3は「自社だけ」では把握できない
1)サプライチェーンにも及ぶ影響
SSBJ基準の直接的な適用対象は一定のプライム市場上場企業であり、中小・中堅企業にSSBJの開示義務が直接及ぶわけではありません。一方、対象の企業は、温室効果ガス(GHG)排出量について、Scope1、Scope2に加え、サプライチェーンなどからの間接排出を示すScope3も開示対象となるため、サプライヤーにデータ提供などの対応を求める動きが強まると予想されています。
Scope3は、自社の事業活動だけでは算定できません。原材料や部品の調達、物流、製品の使用・廃棄など、バリューチェーン上の排出量を把握する必要があるからです。
2)Scope3を算出するには
SSBJの気候関連開示基準では、Scope3について、企業の活動に関連するカテゴリー別に排出量を分解して開示することが求められます。
■Scope3の15カテゴリー
GHGプロトコルでは、Scope3を次の15カテゴリーに分類しています。ただし、すべての企業が15カテゴリーすべてを開示するという意味ではありません。企業の事業活動に関連するカテゴリーが対象になります。
| 上流 | 下流 |
|---|---|
| 1.購入した製品・サービス 2.資本財 3.Scope1・2に含まれない 燃料・エネルギー関連活動 4.輸送、配送(上流) 5.事業から出る廃棄物 6.出張 7.雇用者の通勤 8.リース資産(上流) |
9. 輸送、配送(下流) 10. 販売した製品の加工 11. 販売した製品の使用 12. 販売した製品の廃棄 13. リース資産(下流) 14. フランチャイズ 15. 投資 |
例えば、ある企業のScope3が100万t-CO₂eだったとしても、
・原材料の調達が大きいのか
・物流が大きいのか
・製品を使用する段階が大きいのか
・製品を廃棄する段階が大きいのか
によって、優先すべき対策が異なります。
カテゴリー別の開示によって、Scope3のどこに排出量が集中しているのかを把握しやすくなります。
3)サプライヤーに関係しやすいカテゴリー
カテゴリー1:「購入した製品・サービス」
原材料・部品メーカーなどの製造時に発生する排出量は、購入企業側のScope3カテゴリー1に算入されます。そのため、製造業のサプライヤーにとって特に重要なカテゴリーです。今後は、サプライヤー側が自社の製造工程で発生するGHG排出量を把握し、取引先から求められた場合にデータを提供できる体制が重要になります。
カテゴリー4「輸送・配送(上流)」
運送会社などの物流事業者も、取引先企業のScope3算定に関係します。例えばメーカーが製品を工場から物流会社に委託して運んでいる場合、メーカー側ではその輸送に伴う排出がScope3に該当します。そのため物流会社には、使用した燃料、輸送距離、輸送重量、車両の種類、CO₂排出量などのデータ提供を求められる可能性があります。
カテゴリー10「販売した製品の加工」
素材・部品メーカーには、単に「製造時の排出量」だけでなく、製品の用途や加工工程に関する情報が求められる場合があります。
カテゴリー5・12「廃棄物」「販売した製品の廃棄」
廃棄物処理・リサイクル事業者も、企業のScope3算定に関係します。カテゴリー5では企業自身の事業活動から発生する廃棄物の処理、カテゴリー12では販売した製品が使用後に廃棄される際の処理が対象となります。
3. サプライヤーへの波及――「中小企業にもScope3対応が迫られる」
1)Scope3開示企業の割合
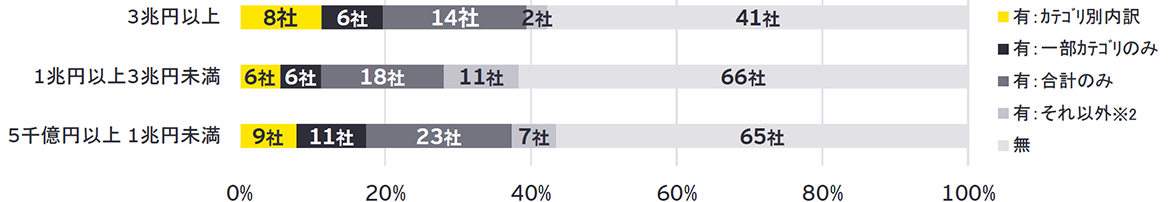
Scope3の開示はすでに一定程度進んでいるものの、詳細な情報開示には課題が残っています。EY新日本有限責任監査法人が、2025年3月期の有価証券報告書を対象に、時価総額5,000億円以上の東証プライム市場上場企業293社を調査したところ、Scope3の排出量または削減量の実績を何らかの形で開示していた企業は121社で、調査対象の約41%でした。一方、カテゴリー別の内訳まで開示していた企業は23社、約8%にとどまっています。また、時価総額別に見ても、企業規模による明確な開示傾向の違いは見られませんでした。
●時価総額規模別のScope3開示状況
●Scope3を開示している企業例
- ・日立製作所
-
Scope3をカテゴリー別に開示。Scope3カテゴリー1「購入した製品・サービス」の算定で、調達先から取得した一次データを実際に利用、2025年に改訂した「日立グループ サステナブル調達ガイドライン」で、調達パートナーに対して、GHG排出量の測定、削減目標の設定・開示、排出削減への取り組みを求めています。
(参照)
Sustainability Report 2025(株式会社日立製作所)
Environmental Activities in Procurement(株式会社日立製作所)
- ・ソニーグループ
- Scope3カテゴリー1の算定にあたり、主要な原材料・部品サプライヤーなどからGHG排出量の一次データを収集しています。
2)すでに始まっている「取引先からの要請」
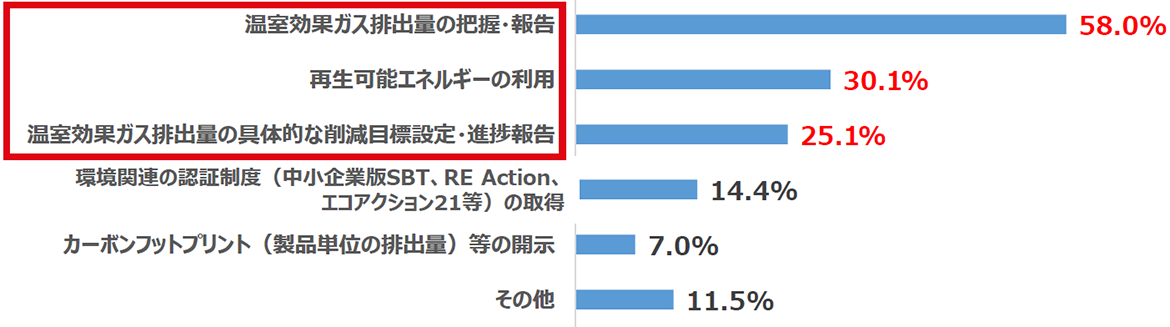
・日本商工会議所などによる調査によると脱炭素に関する取引先等からの「要請を受けている」と回答した企業は約1割(14.2%)にとどまりましたが、そのうち、要請が「取引条件になっている」または「対応が事実上求められている」と回答した企業が約4割を占めました。
・具体的な要請内容は、「温室効果ガス排出量の把握・報告」が約6割(58.0%)や「温室効果ガス排出量の具体的な削減目標設定と進捗報告」(25.1%)など、中小企業が取引先から排出量の把握・報告を求められるケースがあることが分かります。
4. 中小・中堅企業が準備すること
①Scope1・2を把握する
まず、電気・ガス・ガソリン・軽油・灯油・重油などの使用量を整理し、自社のScope1・2排出量を把握します。
②エネルギーデータを保存・管理する
単年度の数字を算出するだけではなく、月別・拠点別・設備別などでエネルギー使用量を記録します。
請求書や検針票など、算定の根拠となるデータも保存しておきます。
③自社製品・サービスのCO₂排出量を説明できるようにする
製造業では、「この製品1個を作るのにどれだけCO₂が排出されているか」という製品単位の排出量を求められる可能性があります。特に大企業がScope3カテゴリー1の算定に実測・一次データを使おうとする場合、サプライヤー側が自社の排出量を把握していることが重要になります。
SSBJも、Scope3測定に関する実務ハンドブックを公開しています。
5. サプライヤーへの支援における企業の事例
ここでは、サプライヤーに対してGHG排出量の可視化や削減を促すだけでなく、具体的なツールやノウハウを提供している企業の事例を紹介します。
①富士通
富士通は国内外のサプライヤー45社(2026年3月現在)と、製品単位のCO₂排出量(製品カーボンフットプリント=PCF)を共有する取り組みを行っています。また、サプライヤーに対して、Scope1・2の可視化やSBT水準の削減目標設定を支援する簡易ツールや勉強会も提供するなど、排出量の算定や削減目標の設定を支援しています。
②デンソー
デンソーは、サプライヤーのCO₂排出量削減に向けて、省エネの進め方に関する情報提供やエネルギー計測機器の貸し出し、物流におけるCO₂削減、低CO₂材料への切り替え、再生可能エネルギーの調達方法に関する情報共有など、さまざまな支援を行っています。
単に排出量の報告を求めるだけでなく、サプライヤーが実際に排出量を削減できるよう、ノウハウや設備面から支援している点が特徴です。
③住友化学
住友化学は、約2万品目の製品についてCFP(カーボンフットプリント)を算定した経験をもとに、自社開発の製品CFP算定システム「CFP-TOMO」を開発しました。
「CFP-TOMO」は、製品の原材料調達から製造、輸送などの段階におけるCO₂排出量を算定するためのツールで、2024年10月からは利用を希望する企業に対して提供しています。自社やグループの製品についてCFPを算定する企業は、無償で利用できます。
6. まとめ
SSBJ基準に基づくサステナビリティ情報の開示が始まると、直接の開示対象ではない中小・中堅企業にも、取引先である大企業から温室効果ガス排出量などのデータ提供を求められるなど、影響が及ぶことが予想されます。実際、2026年の日本商工会議所の調査では、14.2%の中小企業が取引先から脱炭素に関する要請を受けています。まずは自社のScope1・2の排出量を把握し、エネルギー使用量などのデータを継続的に記録することが重要です。さらに、製品単位のCO₂排出量など、取引先から求められる情報にも対応できるよう準備しておくとよいでしょう。一方、大企業が算定ツールやノウハウを提供し、サプライヤーの削減を支援する動きも広がっています。今後は「求められる側」と「支援する側」が連携し、サプライチェーン全体で脱炭素を進めることが重要になります。
Daigasエナジーでは、アスエネ株式会社と連携し、サプライチェーン全体の「CO₂排出量見える化」から低・脱炭素ソリューションによる「CO₂排出量削減」までワンストップでサポートします。アスエネではサプライチェーン全体におけるCO₂排出量の見える化と削減・報告を行うクラウドサービス「アスエネ」およびSX※コンサルティングを、Daigasエナジーではエネルギー会社の強みを活かした低・脱炭素ソリューションをご提供いたします。SSBJ基準への対応や具体的な脱炭素ソリューションをご検討の際は、ぜひご相談ください。
※ SX(Sustainability Transformation):企業が「稼ぐ力」を維持するために、持続可能性を重視した経営へ転換を図ること
NPO法人「そらべあ基金」理事
環境教育から企業の脱炭素、循環型ライフスタイルまで幅広いテーマで環境分野の記事や書籍の執筆・編集を行う。NPO法人「そらべあ基金」では子供たちへの環境教育や自然エネルギーの普及啓発活動に関わる。個人的にも太陽熱や雨水を使ったエコハウスに住む。著書に「地球のために今日から始めるエコシフト15」文化出版局、「エネルギーシフトに向けて 節電・省エネの知恵123」・「環境生活のススメ」飛鳥新社 他。日本環境ジャーナリストの会(JFEJ)会員。また、2015年~2018年「マイ大阪ガス」で「世界の省エネ」コラムも連載。